La paghetta: la prima lezione di educazione finanziaria
Settembre porta con sé l’odore dei quaderni nuovi, lo zaino da riempire, gli orari da riorganizzare. E, quasi senza accorgercene, porta con sé anche una delle prime, vere occasioni di educazione finanziaria che una famiglia si trova tra le mani: la paghetta.
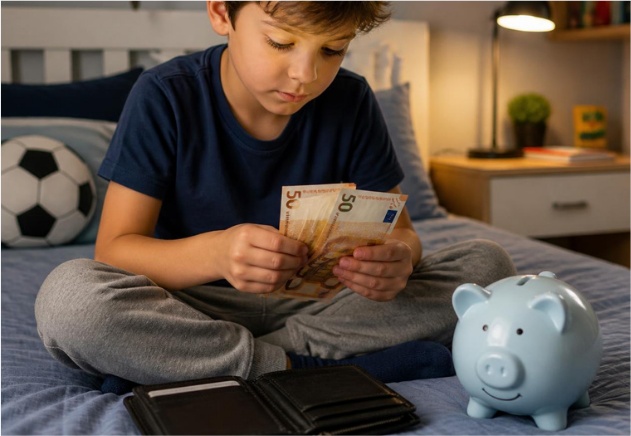
Ci ho pensato ascoltando gli studenti che ho incontrato durante lo scorso anno scolastico, ogni volta che chiedevo cosa avevano fatto quella mattina, prima di entrare a scuola, con i soldi che avevano nel portafoglio e mi sono reso conto di quanto diamo per scontato questo piccolo rito. Noi adulti, diamo dei soldi ai nostri ragazzi quasi per abitudine, senza fermarci troppo a pensare che quella moneta consegnata ogni settimana è, di fatto, il primo strumento finanziario che maneggiano nella vita. È il loro primo conto corrente, la loro prima decisione di spesa, il loro primo bivio tra “lo spendo subito” e “lo metto da parte”.
La domanda più frequente che i genitori si pongono è “quanto è giusto dare?“. Le indicazioni più diffuse suggeriscono cifre orientative crescenti con l’età: qualche moneta a settimana per i più piccoli, un piccolo budget mensile per i preadolescenti, una cifra più consistente per gli adolescenti che iniziano a gestire uscite con gli amici. Ma la cifra, in fondo, è la parte meno interessante della faccenda.
Quello che davvero conta è il metodo. Ed è qui che, da appassionato di educazione finanziaria, trovo il vero valore della paghetta: non è tanto “quanto” ma “come”.
Allora, provo ad individuare tre semplici regole che ritengo valga la pena di… tenersi in tasca.
La prima regola è la coerenza.
Una paghetta data a giorni alterni, quando ci si ricorda o quando i genitori sono di buon umore, insegna l’esatto contrario di ciò che vorremmo trasmettere. Il denaro, per essere gestito bene, ha bisogno di prevedibilità: se io so che ogni venerdì avrò una certa somma, posso pianificare; se non lo so, imparo solo ad arrangiarmi all’ultimo momento, ed è proprio quello che vogliamo evitare da adulti.
La seconda regola è più delicata, e riguarda il legame (o meglio, il non-legame) tra paghetta e meriti.
È tentante usare i soldi come leva: qualche euro in più per il voto alto, qualche euro in meno per la cameretta in disordine. Ma trasformare la paghetta in un premio o in una punizione le toglie proprio la funzione che dovrebbe avere, quella di essere uno spazio di autonomia da gestire liberamente, con le proprie priorità e i propri errori. E gli errori, quando si parla di piccole somme e di un bambino di dieci anni, sono un lusso che possiamo permetterci: è molto meglio sbagliare a gestire cinque euro a dieci anni che sbagliare a gestire uno stipendio a trenta.
La terza regola è lasciare spazio alla scelta, compresa la scelta di sbagliare.
Se ogni euro speso male, viene commentato, corretto, rimborsato dai genitori, il ragazzo non impara mai davvero cosa significhi fare i conti con una risorsa limitata. Il bello (e la difficoltà, lo ammetto) della paghetta è proprio lasciare che sia lui a scoprire, magari a proprie spese, che se spende tutto il lunedì poi il resto della settimana resta a bocca asciutta.
Tuttavia, la paghetta non è solo un tema domestico. Anche chi si occupa di educazione finanziaria a livello istituzionale insiste sempre di più su un punto che trovo condivisibile: questi contenuti funzionano davvero quando sono vissuti in prima persona, non spiegati in teoria. Una lezione frontale sull’interesse composto lascia il tempo che trova; il dover decidere se comprare la merenda o mettere via due euro per il fine settimana, quello resta.
Ed è un’occasione che arriva puntuale ogni anno proprio a settembre, quando si torna a una routine fatta anche di piccole spese quotidiane: la merenda, i trasporti, il materiale scolastico. Vale la pena coglierla, anche solo iniziando a chiamare le cose con il loro nome: non “i soldi per la ricreazione”, ma “il tuo budget della settimana“.
Mi permetto quindi di suggerire un piccolo esercizio pratico.
Se avete figli o nipoti in età da paghetta, provate questa settimana a fare una cosa semplice: invece di dare i soldi e basta, chiedete loro di scrivere (semplicemente su un foglietto, anche in modo approssimativo) come pensano di usarli prima di riceverli. Non per controllarli, ma per abituarli a un gesto che useremo per tutta la vita: pensare prima di spendere, non dopo.
Non serve un’app, non serve un salvadanaio speciale. Serve solo la costanza di trasformare un piccolo gesto settimanale in un allenamento silenzioso, che darà i suoi frutti molto più avanti, quando quella stessa persona dovrà gestire non più cinque euro di paghetta, ma il primo vero stipendio.
In fondo, la conoscenza diventa ricchezza anche così: una moneta alla volta, un venerdì dopo l’altro.