Vivremo più a lungo.
Ma siamo pronti?
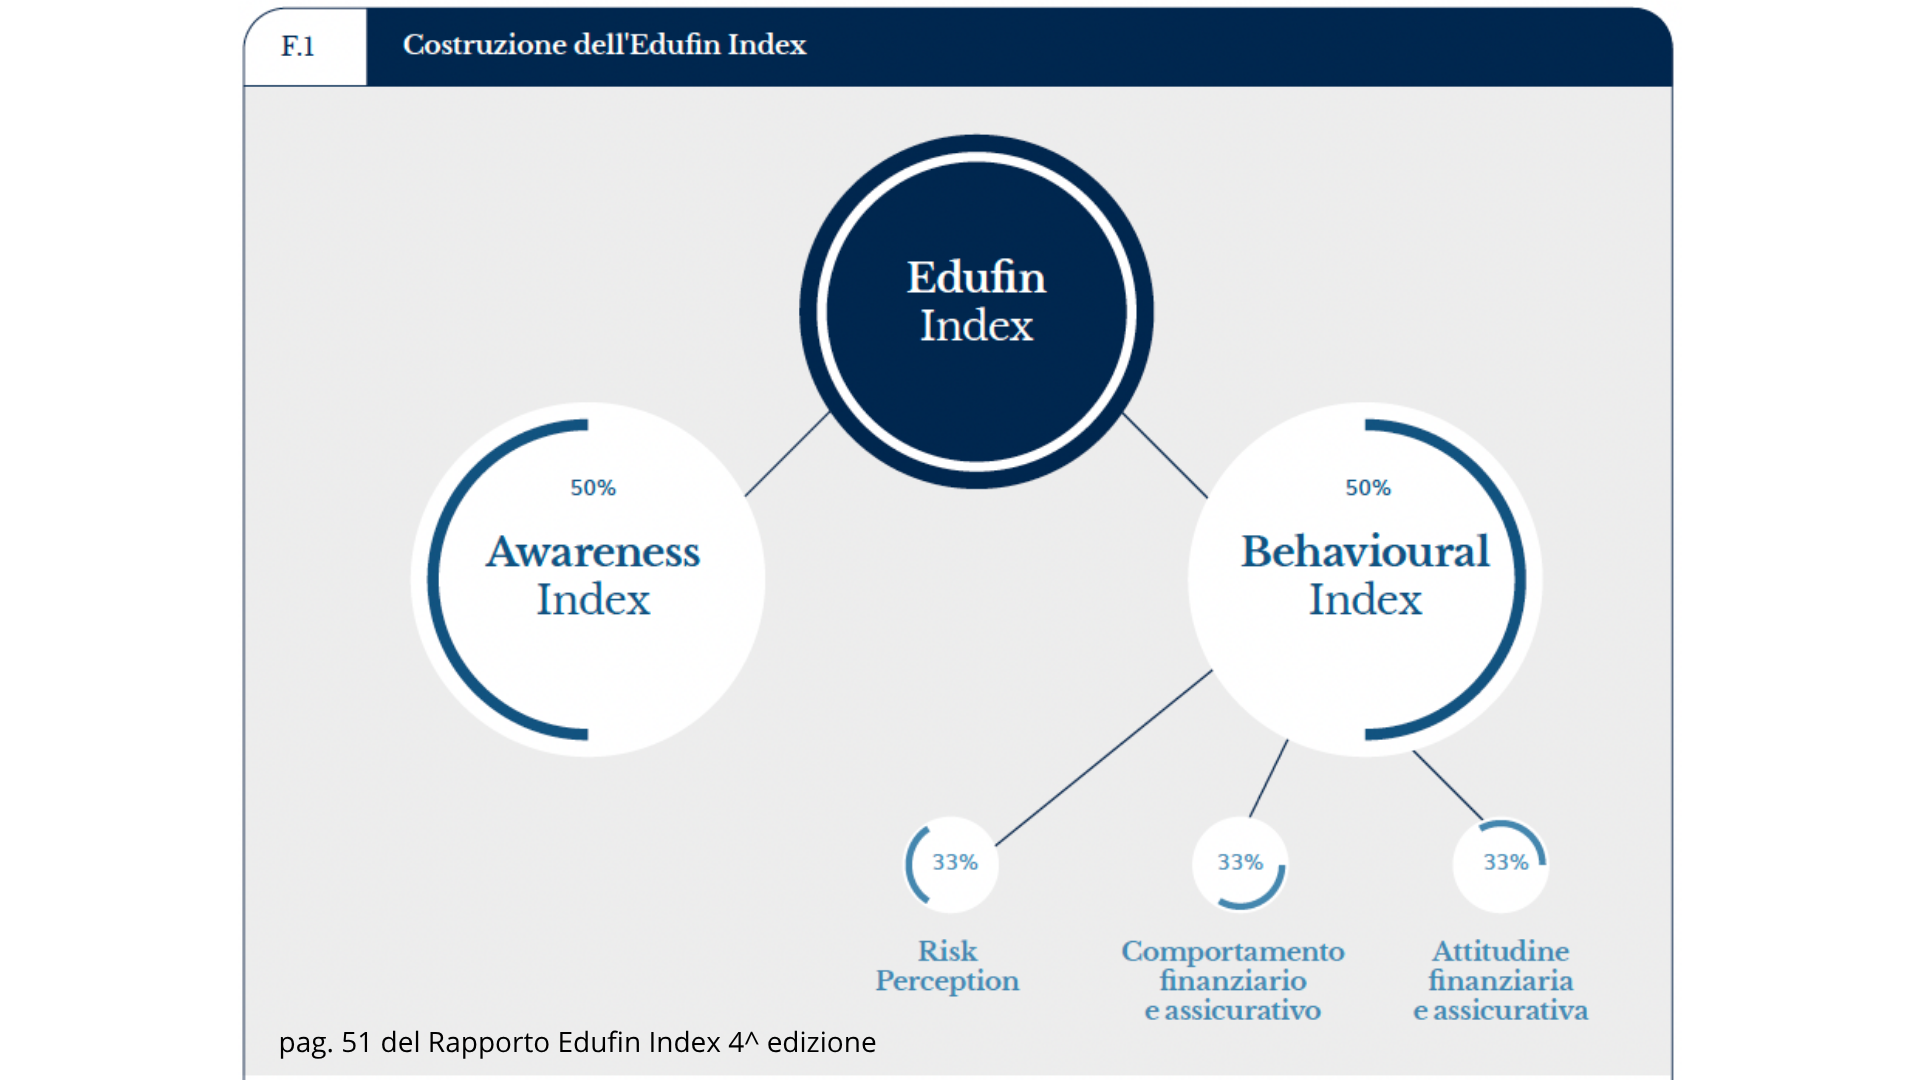
Ogni anno l’Edufin Index, importante e prezioso progetto realizzato da Alleanza Assicurazioni, Fondazione Mario Gasbarri con la collaborazione scientifica di SDA Bocconi School of Management, fotografa lo stato dell’alfabetizzazione finanziaria degli italiani. Anche nel 2025 il risultato complessivo non cambia molto: il punteggio si attesta a 56 su 100, medesimo livello raggiunto nel 2024 e quindi sempre al di sotto della soglia di sufficienza fissata a 60.
Potremmo fermarci qui e commentare, ancora una volta, che gli italiani conoscono poco la finanza, fanno fatica a comprendere alcuni concetti economici di base e spesso non possiedono gli strumenti necessari per orientarsi nelle proprie scelte finanziarie. Sarebbe una lettura corretta, ma probabilmente incompleta.
La vera novità dell’edizione 2025 dell’Edufin Index non riguarda infatti il valore dell’indice, bensì il tema scelto per l’approfondimento annuale: la longevità.
A prima vista potrebbe sembrare un argomento lontano dall’educazione finanziaria; in realtà è esattamente il contrario.
Negli ultimi decenni la nostra aspettativa di vita è cresciuta in modo significativo. Viviamo più a lungo, restiamo attivi più a lungo e, fortunatamente, molte persone arrivano alla pensione in condizioni di salute migliori rispetto al passato.
Si tratta di una conquista straordinaria dal punto di vista umano e sociale, ma che porta con sé alcune conseguenze che spesso tendiamo a sottovalutare.
Per molto tempo il problema principale è stato arrivare alla pensione.
Oggi, sempre più spesso, la sfida consiste nel vivere bene gli anni che seguono il pensionamento. Chi oggi ha cinquant’anni o sessant’anni potrebbe trascorrere venti, venticinque o persino trent’anni nella fase successiva alla vita lavorativa.
È un periodo lungo, ricco di opportunità, di relazioni, di progetti e di tempo libero, ma che richiede anche risorse economiche adeguate e una certa capacità di pianificazione.
Ed è proprio qui che la longevità incontra l’educazione finanziaria.
Pensiamo ad alcune domande molto concrete:
> Quanto denaro potrebbe servire per mantenere il proprio tenore di vita per molti anni dopo il pensionamento?
> Come cambieranno le spese legate alla salute
> Quale ruolo potranno avere il risparmio accumulato, la previdenza complementare o altre forme di protezione?
> Siamo consapevoli di come funziona il sistema pensionistico e delle sue prospettive future?
Sono interrogativi che riguardano tutti, indipendentemente dall’età.
Per questo motivo il Rapporto introduce due concetti particolarmente interessanti.
Il primo è la cosiddetta Longevity Literacy, cioè la capacità di comprendere le conseguenze personali, sociali ed economiche dell’allungamento della vita.
Il secondo è la Pension Literacy, ovvero la conoscenza dei meccanismi che regolano il sistema previdenziale e delle possibili scelte che ciascuno può compiere per prepararsi al futuro.
Dietro questi termini, apparentemente complessi, si nasconde un’idea molto semplice: vivere più a lungo richiede una maggiore consapevolezza.
Non si tratta di trasformarsi in esperti di finanza o di conoscere ogni dettaglio delle normative previdenziali. Si tratta piuttosto di comprendere che le decisioni che prendiamo oggi possono produrre effetti che ci accompagneranno per molti anni.
Una parte importante dell’educazione finanziaria consiste proprio nello sviluppare questa capacità di guardare oltre l’orizzonte immediato. Non perché sia possibile prevedere il futuro, ma perché è possibile prepararsi ad affrontarlo con maggiore serenità.
In questo senso la longevità rappresenta una sfida culturale prima ancora che economica. Ci invita a riflettere sul rapporto tra presente e futuro, tra bisogni immediati e progetti di lungo periodo, tra desideri di oggi e qualità della vita di domani.
Forse è anche per questo che il tema della longevità si inserisce così bene all’interno di un percorso di educazione finanziaria.
Parlare di denaro, infatti, non significa semplicemente parlare di conti correnti, investimenti o pensioni. Significa parlare delle scelte che accompagnano la nostra vita, dei progetti che vogliamo realizzare e della libertà di poterli costruire nel tempo.
L’Edufin Index 2025 ci ricorda che il livello di alfabetizzazione finanziaria degli italiani ha ancora ampi margini di miglioramento.
Ma ci suggerisce anche qualcosa di più profondo: in una società che vive sempre più a lungo, imparare a gestire il denaro significa imparare a gestire una parte importante del proprio futuro.
E forse questa è la ragione più autentica per cui vale la pena continuare a parlare di educazione finanziaria.
Non per accumulare conoscenze teoriche, ma per acquisire gli strumenti necessari a vivere con maggiore consapevolezza ogni stagione della nostra vita.